Crónica de una muerte anunciada (II): La absorción de Visión Banco, el principio de un final trágico
En noviembre de 2023, una pequeña financiera obtuvo autorización para convertirse en banco. Apenas dos meses después, anunció la absorción de Visión Banco, una entidad que la superaba ampliamente en activos, depósitos, créditos y estructura operativa. La operación fue autorizada por el Banco Central del Paraguay bajo condiciones regulatorias extraordinarias, mientras el nuevo banco comenzaba a recibir importantes recursos públicos. Las advertencias del sector financiero, las flexibilizaciones contables y las decisiones de supervisión forman parte de una historia que desembocó, menos de tres años después, en el colapso de ueno bank.
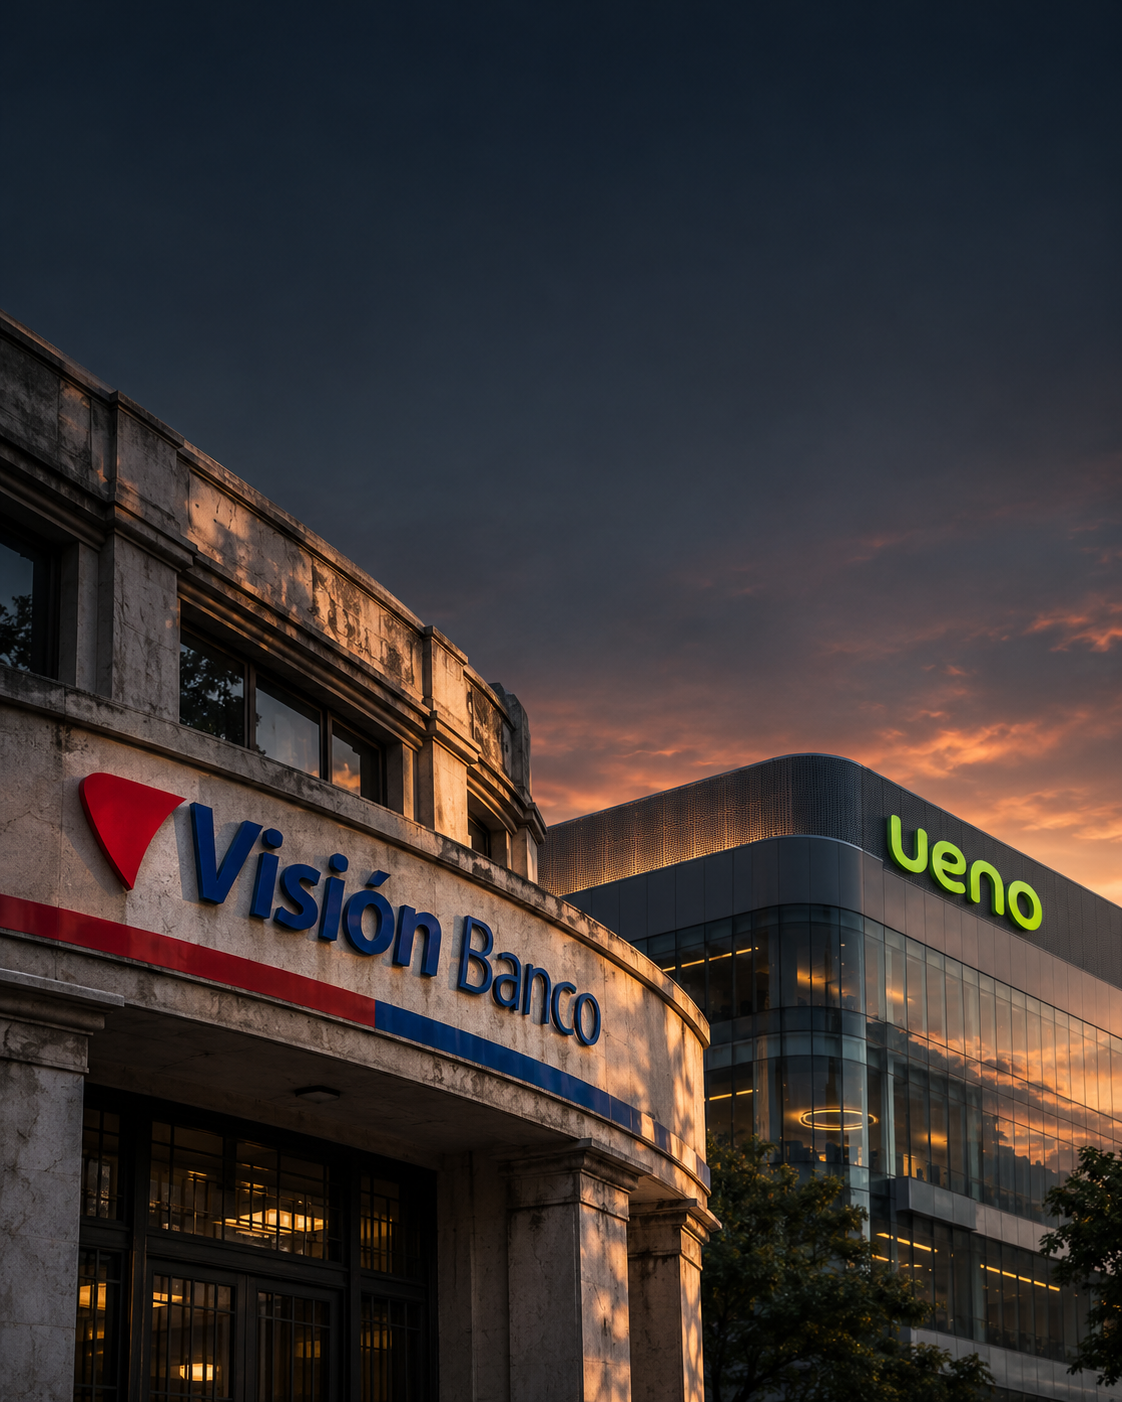
En esta segunda parte de un thriller financiero en el que la realidad parece superar a la ficción, retrocedemos en el tiempo para reconstruir cómo una entidad pequeña, recién convertida en banco, terminó absorbiendo a otra considerablemente mayor, con décadas de trayectoria, miles de clientes y una extensa estructura operativa, pero que ya arrastraba problemas financieros.
Aquella operación, presentada como el nacimiento de un nuevo protagonista de la banca digital paraguaya, sería el punto de partida de una historia que terminaría, menos de tres años después, con el colapso de ueno bank.
El desenlace ya es conocido. El 3 de noviembre de 2026, el Banco Central del Paraguay (BCP) anunció el inicio del procedimiento de resolución de ueno bank, luego de que su índice de solvencia cayera por debajo de la mitad del mínimo regulatorio.
Leer también: Crónica de una muerte anunciada: la reclasificación de créditos, causa técnica del colapso de ueno bank
Pero para comprender cómo se llegó a aquel día es necesario volver a noviembre de 2023, cuando comenzaba a tomar forma una de las operaciones más controvertidas de la historia financiera reciente del Paraguay.
Noviembre de 2023: nace un nuevo banco
El 22 de noviembre de 2023, mediante la Resolución N.º 22, Acta N.º 67, el Directorio del Banco Central del Paraguay autorizó la transformación de Financiera ueno en banco.
La entonces Financiera ueno, tenía como antecedente a Financiera El Comercio, adquirida por el Grupo Vázquez. La nueva marca había sido lanzada a inicios de 2022, con una estrategia centrada en la tecnología y los servicios financieros digitales.
La autorización del BCP representaba un paso decisivo para sus accionistas. La entidad podría competir bajo una licencia bancaria y ampliar sus operaciones en el sistema financiero.
Sin embargo, apenas comenzaba su vida como banco cuando se anunció una operación de dimensiones considerablemente mayores.
Enero de 2024: el pequeño se come al grande
El 20 de enero de 2024, los directorios de ueno bank y Visión Banco anunciaron que avanzarían en un proceso de fusión por absorción. La operación tenía una característica que la distinguía de otras fusiones bancarias: la entidad absorbente era considerablemente menor que la absorbida.
Según las cifras publicadas por el Banco Central del Paraguay, correspondientes a diciembre de 2023, Visión Banco administraba aproximadamente USD 922 millones en depósitos, frente a los USD 326 millones de ueno. En créditos, la diferencia también era notable: USD 769 millones frente a apenas unos USD 200 millones.Visión contaba, además, con 1.477 funcionarios, mientras que ueno tenía 191.
En otras palabras, Visión administraba casi 3 veces los depósitos y casi cuatro veces los créditos de la entidad que terminaría absorbiéndola, un pequeño banco, que además había obtenido su licencia para operar como tal de manera meteórica.
La rapidez con la que ueno bank había obtenido su licencia bancaria, con una absorción de un banco mucho más grande en el medio, no era normal. Como antecedente cercano estaba la fusión entre el GNB y el BBVA Parguay, que sin tener inconvenientes contables o financieros, había tardado casi tres años hasta la fusión legal y casi cuatro hasta la integración tecnológica, que se dio finalmente en el 2023. Esto, por tomar un ejemplo de lo tardada que puede ser la burocracia, o lo rápida que pude ser, si se quiere, en el caso ueno.
No se trataba, por sí misma, de una operación prohibida. Las fusiones bancarias pueden adoptar diferentes estructuras jurídicas y financieras. Pero la magnitud de la diferencia y la rapidez de los trámites obligaba a responder una pregunta fundamental: ¿con qué respaldo patrimonial y capacidad de gestión contaba el banco más pequeño para asumir una operación de semejante dimensión?
El 22 de enero de 2024, el entonces superintendente interino de Bancos, Fernando Rivarola, reconoció públicamente que Visión había registrado resultados negativos durante algunos meses de 2022 y 2023, y que el banco buscaba inversionistas para fortalecer su capital.
De hecho, según el boletín de la Superintendencia de Bancos, correspondiente a diciembre del 2023, Visión Banco declaraba pérdidas por más de USD 6,7 millones. La absorción aparecía así como una alternativa para enfrentar las dificultades de una entidad tradicional mediante su integración con un nuevo operador financiero.
Pero la solución también trasladaba al banco absorbente los desafíos de administrar una estructura mucho mayor.
“La fusión fue el chiquito comiendo al grande”, afirmaría años después Alberto Acosta Acosta Garbarino, directivo del Banco Familiar, recordando aquel evento, durante una entrevista en televisión el 8 de noviembre de 2026. Según el banquero, desde el nacimiento de aquella fusión comenzaron las preocupaciones de una parte del sector bancario.
Mayo de 2024: la viabilidad de una operación extraordinaria
El proceso avanzó durante los meses siguientes. El 25 de enero de 2024, las entidades presentaron documentación ante la Superintendencia de Bancos. El 6 de marzo, sus accionistas aprobaron el compromiso previo de fusión. Pero las decisiones más importantes llegarían en mayo.
El 16 de mayo de 2024, un informe técnico de la Superintendencia examinó las proyecciones financieras y operativas de la futura entidad fusionada. Los escenarios fueron considerados “ambiciosos, aunque alcanzables” según palabras textuales de dicho documento.
El 24 de mayo, ueno presentó información complementaria al estudio de factibilidad y asumió nuevos compromisos relacionados con la operación. Tres días después, el 27 de mayo de 2024, el Directorio del BCP dictó la Resolución N.º 32, Acta N.º 23, que permitió continuar los trámites hacia la fusión definitiva.
La decisión se apoyó en el Informe SB.GS N.º 002/2024, emitido ese mismo día por la Superintendencia de Bancos, que consideró viable la operación desde el punto de vista económico y financiero, tomando en cuenta el plan de factibilidad y los compromisos adicionales asumidos por ueno.
Era un momento decisivo, porque el regulador había considerado que la absorción podía llevarse adelante, aunque el éxito de la operación dependería del cumplimiento de determinadas condiciones y de la ejecución del plan financiero presentado.
La resolución también contempló el seguimiento de ese plan por parte de la Superintendencia de Bancos, con informes pormenorizados al Directorio del BCP al menos cada dos años. De más está decir, con el diario del lunes, que este seguimiento pormenorizado jamás se realizó en la práctica.
Aquella obligación de supervisión adquiriría una relevancia particular cuando, en 2026, comenzaron a conocerse los cuestionamientos sobre el desempeño financiero de la entidad.
Junio de 2024: el Banco Central autoriza la absorción
El 17 de junio de 2024, las asambleas de ambas entidades homologaron el acuerdo definitivo de fusión. Cuatro días después, el 21 de junio de 2024, el Directorio del BCP aprobó la operación mediante la Resolución N.º 22, Acta N.º 27.
La decisión autorizó la fusión por absorción de Visión Banco S.A.E.C.A. por parte de ueno bank S.A., siendo esta última la entidad absorbente. A partir del 1 de julio de 2024, Visión Banco dejó de operar como entidad independiente.
La marca que había acompañado durante décadas a miles de clientes desaparecía del mapa bancario, mientras ueno adquiría una dimensión completamente diferente de aquella con la que había comenzado a operar apenas siete meses antes.
Sin embargo, la operación no consistió simplemente en integrar a las entidades. La fusión estuvo acompañada de tratamientos regulatorios y contables especiales destinados a facilitar la integración y permitir que el banco resultante pudiera absorber los efectos patrimoniales de la operación a lo largo del tiempo.
Y sería precisamente ese aspecto el que posteriormente despertaría algunas de las críticas más severas.
Las flexibilizaciones y el problema del capital
El 8 de noviembre de 2026, durante la misma entrevista televisiva, Acosta Garbarino recordó que, después de la absorción, el sector bancario tomó conocimiento de tratamientos contables que involucraban pérdidas cercanas a USD 300 millones y gastos de fusión de magnitud similar, con un horizonte de diferimiento de hasta veinte años. “Tampoco nunca se vio eso”, sostuvo al referirse a las condiciones de la operación.
El diferimiento a 20 años fue una facilidad contable autorizada por el BCP para que ueno, al absorber a Visión Banco, pudiera distribuir en el tiempo el reconocimiento de determinadas pérdidas y previsiones por créditos de difícil cobro, en lugar de asumir todo el golpe de una sola vez en sus balances. En términos sencillos, esas pérdidas no desaparecían: se permitía registrarlas gradualmente, reduciendo su impacto inmediato sobre los resultados y el patrimonio del banco.
¿Qué diferencia habría habido entre vender el banco en estas condiciones y que los propios accionistas de Visión buscaran capital para sacarlo adelante? Al parecer, ninguna: quienes lo adquirieron, según se sabría después, tampoco aportaron la inyección de capital necesaria, sino que sostuvieron la operación con un ingreso sistemático de fondos públicos.
Cuando una entidad financiera reconoce una pérdida, su patrimonio puede verse afectado. Si determinadas pérdidas o cargos reciben un tratamiento de diferimiento, sus efectos contables se distribuyen en el tiempo, de acuerdo con las condiciones autorizadas. El alcance de ese tratamiento sobre el capital regulatorio depende de las reglas prudenciales aplicables.
En consecuencia, para comprender la verdadera situación patrimonial del banco resultante, es indispensable conocer cuánto representaban esas flexibilizaciones, cómo fueron contabilizadas y qué impacto tuvieron sobre los indicadores de solvencia publicados.
César Barreto, también vinculado a Banco Familiar, explicó durante una entrevista emitida el mismo 8 de noviembre de 2026 que la intención de las autoridades había sido evitar un daño mayor ante las dificultades que atravesaba Visión. Según su interpretación, las flexibilizaciones podían justificarse como parte de una estrategia de recuperación, siempre que estuvieran acompañadas de una supervisión rigurosa.
“Al haber aprobado la absorción con problemas, por otra entidad también con problemas, nace una entidad absolutamente débil”, afirmó.
Barreto consideró que una operación de esa naturaleza exigía un seguimiento particularmente estricto del plan de negocios, de la evolución patrimonial y de la administración de los riesgos. Su crítica apuntaba a que la flexibilidad regulatoria no habría estado acompañada de una vigilancia suficientemente cercana.
La cuestión adquiere especial importancia porque el BCP no solamente había autorizado la fusión. También había considerado viable el plan financiero que debía sostenerla.
Diciembre de 2024: los recursos públicos entran en escena
Mientras avanzaba la integración de las dos entidades, ueno comenzó a consolidar una posición creciente como receptor de depósitos de instituciones públicas. Uno de los episodios que merece especial atención ocurrió en diciembre de 2024.
Según explicó Benigno López, expresidente del Instituto de Previsión Social (IPS), durante una entrevista emitida el 8 de noviembre de 2026, el IPS modificó su reglamento interno de colocaciones financieras.
López sostuvo que el cambio eliminó una exigencia relacionada con el patrimonio efectivo y la solvencia de las entidades receptoras de depósitos, sustituyéndola por otro indicador.
En su interpretación, la modificación permitió que la rentabilidad ofrecida por los bancos adquiriera mayor relevancia dentro de los criterios de colocación. El exfuncionario cuestionó que se flexibilizaran las condiciones de inversión precisamente cuando ueno atravesaba un proceso de consolidación posterior a una absorción de gran magnitud. “Lo primero que tenés que mirar es la seguridad de la inversión”, sostuvo.
López señaló que, al momento del colapso, el IPS mantenía aproximadamente USD 380 millones colocados en ueno bank, cuyo recupero dependería de los activos disponibles y del desarrollo del procedimiento correspondiente.
La modificación reglamentaria y su relación con las colocaciones del IPS requieren un examen documental específico. También es necesario determinar qué autoridades aprobaron los cambios y cuáles fueron sus fundamentos técnicos.
Sin embargo, el episodio introduce un elemento central en la historia: el crecimiento del banco estuvo acompañado por un flujo significativo de recursos públicos, no solo del IPS. Y esa disponibilidad de fondos terminaría siendo objeto de fuertes cuestionamientos.
2025: las advertencias de los banqueros
Durante 2025, la Asociación de Bancos del Paraguay (Asoban) comenzó a expresar formalmente sus preocupaciones sobre las condiciones bajo las cuales operaba ueno bank, según los testimonios de sus referentes.
Acosta Garbarino relató que la asociación remitió una nota al Banco Central solicitando explicaciones sobre la situación de la entidad y las diferencias regulatorias que observaba.
La comunicación, según afirmó, no recibió respuesta.
Posteriormente, los banqueros presentaron una segunda nota, que también habría sido entregada al presidente de la República, y cuestionaron públicamente las explicaciones proporcionadas por el regulador al Congreso.
El presidente de Banco Familiar describió aquella situación como una inversión de los papeles habituales: los bancos supervisados estaban pidiendo explicaciones a su propio supervisor.
Para ilustrar las diferencias que, a su juicio, existían en el tratamiento regulatorio, utilizó una comparación futbolística. “Si esto fuera fútbol, podría agarrar la pelota con las manos y meter gol, tenía otras reglas”, afirmó.
Juan Carlos Martín, director de Banco Atlas, también cuestionó los indicadores financieros publicados por ueno. Según explicó durante la entrevista televisiva del 8 de noviembre del 2026, los ratios de una entidad deben analizarse junto con las variables que los componen, porque una cifra aparentemente satisfactoria puede ocultar debilidades en su estructura.
Martín sostuvo que, a su entender, los indicadores publicados por ueno no eran comparables con los del resto de los bancos bajo las mismas normas.
La afirmación es relevante, aunque requiere contrastarse con los estados financieros, las reglas prudenciales y las excepciones efectivamente autorizadas.
Las advertencias de Asoban tampoco constituyen, por sí solas, prueba de que el banco estuviera en situación de insolvencia en aquel momento. Pero sí plantean una pregunta sobre el conocimiento que tenían las autoridades de los riesgos señalados por otros participantes del sistema financiero.
Una historia que comenzó mucho antes del trágico desenlace
El colapso de ueno bank no demuestra, por sí solo, que la absorción de Visión Banco estuviera condenada al fracaso desde su origen. Tampoco permite concluir automáticamente que las flexibilizaciones regulatorias concedidas en 2024 fueran ilegales o que hayan provocado directamente la insolvencia declarada en noviembre de 2026.
Pero la reconstrucción histórica muestra que el banco resultante nació de una operación extraordinaria, respaldada por un plan de factibilidad, compromisos financieros y tratamientos especiales cuya ejecución requería una supervisión sostenida.
También muestra que, durante 2025, referentes del sistema bancario expresaron cuestionamientos sobre las condiciones de competencia, los indicadores financieros y la evolución de la entidad.
Entre tanto, el banco continuó creciendo, recibió importantes depósitos públicos y amplió su presencia en el sistema financiero.
Juan Gustale, presidente de ueno bank, sostuvo hasta el final que todo estaba bien en la entidad. En una entrevista emitida el 3 de octubre, apenas un mes antes del anuncio de su resolución, atribuyó las denuncias a una campaña de desprestigio. Defendió, además, que el diferimiento a 20 años de las pérdidas derivadas de la absorción de Visión tenía como contrapartida el compromiso de no distribuir dividendos y destinar las utilidades a la capitalización del banco. La imagen de Gustale detenido e investigado por la justicia días después de la resolución del banco, cuenta la historia por sí sola.
La pregunta que permanece abierta es si las autoridades identificaron y corrigieron oportunamente los riesgos que surgieron durante ese proceso, y hasta qué punto las condiciones originalmente autorizadas contribuyeron a la vulnerabilidad que posteriormente quedó expuesta.
La respuesta requiere conocer íntegramente el plan de factibilidad aprobado en mayo de 2024, los compromisos asumidos por ueno, el tratamiento prudencial de los diferimientos y los informes de seguimiento elaborados por la Superintendencia de Bancos.
En la primera entrega de esta crónica reconstruimos la causa técnica inmediata del colapso: la reclasificación de créditos y su impacto sobre el capital regulatorio.
Esta segunda parte retrocede hasta el nacimiento del banco resultante de la absorción de Visión.
Porque, antes de aquella mañana del 3 de noviembre de 2026, hubo otra fecha decisiva: el 21 de junio de 2024, cuando el Banco Central autorizó una operación que transformaría radicalmente el tamaño y la estructura de ueno bank.
Lo que entonces se presentó como el comienzo de una nueva etapa para la banca paraguaya terminó, apenas veintiocho meses después, con una entidad en resolución, millones de depositantes afectados y un debate profundo sobre la responsabilidad de sus administradores y la eficacia de la supervisión financiera.